
Espaço para comunicar erros nesta postagem
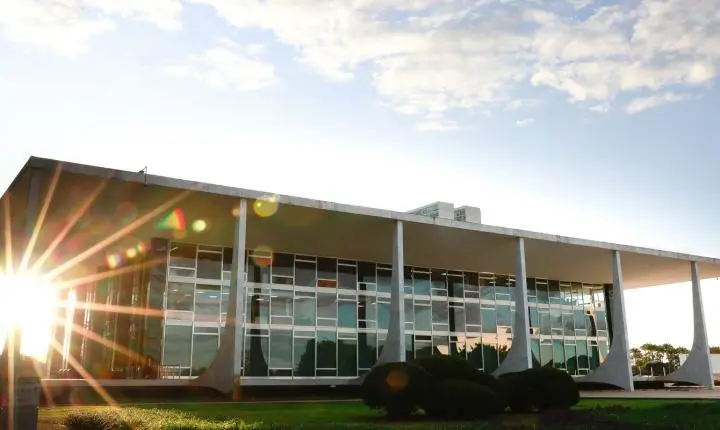
O Supremo Tribunal Federal (STF) decidiu, nesta quarta-feira (7), em Brasília, que o crédito presumido do ICMS não deve integrar a base de cálculo do PIS e da Cofins, pois o benefício fiscal não representa faturamento para as empresas.
Com um placar de 7 votos a 4, a Corte rejeitou o recurso da União e manteve a decisão do Tribunal Regional Federal da 4ª Região (TRF4). O governo federal estimava um impacto fiscal de R$ 16 milhões com a perda dessa arrecadação, decorrente de um processo que tramitava no tribunal desde 2014.
Os créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) são incentivos concedidos por estados e pelo Distrito Federal para reduzir a carga tributária das companhias. Segundo a maioria dos ministros, tributar esses incentivos federais anularia o próprio propósito do benefício fiscal regional.
Ao encerrar o julgamento, o STF fixou a tese de que é inconstitucional incluir tais créditos na apuração das contribuições federais. Essa definição tem repercussão geral, o que significa que o entendimento será aplicado obrigatoriamente pelas instâncias inferiores em todas as ações semelhantes em curso no país.
+ Lidas


Nossas notícias
no celular
 PORTAL TSETE